sabato 18 luglio 2015

domenica 23 giugno 2013
domenica 21 aprile 2013
Pensioni, cosa è cambiato nel 2013
18-04-2013
I cambiamenti del sistema pensionistico italiano e le penalità per i contribuenti.
Quando si parla di pensioni, si è certi di toccare un tasto dolente per molti italiani. Il sistema pensionistico del nostro paese è costantemente messo sotto la lente d'ingrandimento dei media e dei semplici contribuenti, il motivo è chiaro a tutti, questo sistema, che dovrebbe garantire una vita decente a chi ha lavorato per decenni, non funziona come dovrebbe. L'età del pensionamento si è alzata e il denaro percepito dalla stragrande maggioranza dei pensionati, è sempre lo stesso, se non meno.
La crisi economica ovviamente fa sentire ancora di più il suo peso a chi percepisce solo il minimo della pensione, quindi viene quasi naturale fare riflessioni sul perché il nostro paese non riesca a garantire la dignità di persone che hanno lavorato una vita.
Da una notizia Agi, si apprende che circa tredici persone su cento riscuotono meno di cinquecento euro al mese e che oltre due terzi dei pensionati, non superano i mille.
Le donne sono molto penalizzate da questo sistema pensionistico: infatti, nel 2011 annualmente, l'importo degli assegni erogati dalla Previdenza Sociale, si differenziava rispetto a quelli percepiti dagli uomini, di circa cinquemila euro.
Con la rivoluzione del sistema previdenziale italiano, che ha visto la luce nel 2011, l'età pensionabile si è alzata, soprattutto per gli uomini che, nati nel 1952, si sono visti slittare di ben cinque anni l'agognata retribuzione pensionabile.
Nel 2013, la prospettiva di vita incide sulla pensione di vecchiaia; infatti, viene allungata di tre mesi; per le donne lavoratrici autonome o dipendenti private l'età è dai sessantadue ai sessantatré anni e nove mesi, per le donne dipendenti pubbliche arriva a sessantasei anni e tre mesi, stessa cosa per gli uomini, che essi siano dipendenti o autonomi.
Per quanto riguarda le pensioni di anzianità, nel 2014 scatterà un ulteriore slittamento di un mese, quindi si arriverà a dover versare quarantuno anni e sei mesi di contributi, per le donne, quarantadue anni e sei mesi, per gli uomini.
L'adeguamento alle speranze di vita, che come sopra detto è di tre mesi, è valido per tutti i tipi di pensione; ha una validità triennale, fino al 2019, anno in cui diventerà biennale. Nel 2021, i fortunati che riusciranno a percepire la retribuzione avranno, quindi, un'età minima di sessantasette anni.
Subisce una variazione anche l'età massima per andare in pensione, che anch'essa adeguata alle prospettive di vita, passa a settanta anni e tre mesi, nel 2013, per arrivare, secondo le stime della ragioneria di Stato, a settantacinque anni e tre mesi nel 2065.
Chi avesse provveduto a versare tutti i contributi, ma volesse andare a riposo anticipatamente, si vedrebbe decurtare l'importo della pensione da un minimo dell'1% per un solo anno di anticipo, fino ad arrivare al 6% per chi decidesse di anticipare di quattro anni.
La rivalutazione delle pensioni, cambia gli importi, anche per gli invalidi civili, ma modifica sostanzialmente anche i limiti reddituali, sui quali viene eseguito il conteggio per la retribuzione; se, per esempio, la somma della pensione d'inabilità con il reddito del coniuge, supera i 16.127,30 lordi, l'assegno d'invalidità non sarà più erogato.
L'economia, non solo italiana, sta subendo un'involuzione spaventosa, l'unica speranza è che arrivando a toccare il fondo del barile, si riesca finalmente a capire come fare per poter risalire.
Le pensioni pesano sul PIL
18/04/2013
I dati pubblicati dall'ISTAT confermano che i trattamenti pensionistici sono aumentati in media aumentati rispetto all'anno precedente e indicano come anche la loro incidenza sul PIL sia aumentata. Il 71,6% della spesa totale è impegnato per le pensioni di vecchiaia; il 14,7% per quelle ai superstiti; il 7,9% per quelle di assistenza, il 4,2% per quelle di invalidità ed il restante 1,7% per le pensioni di indennitá. La pensione di vecchiaia è quindi la voce predominante che, se da un lato deve garantire la capacitá di sussistenza per i suoi beneficiari, dall'altro deve essere monitorata al fine di renderla efficiente, in un contesto più generale. L'importo medio annuo dei trattamenti pensionistici è pari ad euro 11.229 (più 352 rispetto al 2010): corrispondendo, in media, a meno di 1000 euro al mese, si tratta di importi che difficilmente assicurano la sussistenza a tutti i beneficiari. Se invece si considera che un beneficiario può percepire a che più di un trattamento pensionistico, in media, ciascuno dei 16,7 milioni di pensionati, riceve 15.957 all'anno (un incremento di 486 euro rispetto al 2010). La maggioranza relativa dei pensionati (32,8%) riceve una pensione superiore a 1.500 euro al mese; ed il 23,1% una pensione compresa tra 1.000 e 1.500. Se da un lato più del 50% dei pensionati gode di un trattamento uguale o superiore ad euro 1.000 al mese, dall'altro sono ancora il 13,3% coloro che ricevono meno di 500 euro al mese, ed il 30,8% che pur superando 500 euro mensili, non arrivano a 1.000. A livello territoriale la distribuzione dei trattamenti pensionistici vede erogare il 47,9% al Nord; il 20,5% al Centro ed il restante 31,60% al Sud. La distribuzione per genere dei beneficiari ci dice che la maggioranza assoluta (52,9%) sono donne che però percepiscono in media solamente euro 13.228, rispetto all'importo medio percepito dagli uomini che ammonta ad euro 19.022. Tra questi i 2/3 è titolare di una sola pensione ed il 24,8% ne percepisce due, quindi sono meno del 10% i soggetti che percepiscono più di due trattamenti pensionistici contemporaneamente. La maggioranza dei pensionati è nella fascia 65-79 anni, mentre agli estremi troviamo il 27,8% di pensionati come meno di 65 anni ed il 23% con più di 80 anni.
Quasi una pensione su due sotto i mille euro al mese

Il 13,3% riceve meno di 500 euro.
Uno su quattro riceve due assegni
Uno su quattro riceve due assegni
In Italia 7,4 milioni di pensionati vivono potendo contare su assegni inferiori ai mille euro. Si tratta del 44,1% dell’intero universo dei pensionati. E tra loro 2,2 milioni percepiscono meno di 500 euro. La radiografia condotta dall’Istat, assieme all’Inps, aggiorna i dati sul 2011, confermando che per quasi la metà dei pensionati i redditi si fermano a 999 euro. Un tetto giudicato troppo basso dai sindacati. Il leader della Cisl, Raffaele Bonanni, chiede «un abbattimento fiscale», mentre il direttore dell’Agenzia delle Entrate, Attilio Befera, ammette come il pignoramento di stipendi e pensioni sia un problema «serio». Un budget magro quindi, che si assottiglia ancora di più guardando alle donne. Le pensionate prendono il 30% in meno degli uomini, con il 53,4% di loro, ovvero 4,7 milioni, che va avanti con assegni sotto i mille euro.
Nonostante ciò la spesa complessiva per prestazioni pensionistiche nel 2011 sfiora i 266 miliardi di euro, in aumento del 2,9%. E la sua incidenza sul Pil sale al 16,85%. Una crescita che l’Istituto di statistica spiega con l’aumento dell’importo medio (+3,2%), «a fronte di una lieve riduzione del numero dei trattamenti erogati». Il report conta in un anno 38 mila pensionati in meno, mentre è naturale che i nuovi assegni pesino un po’ di più di quelli avviati tempo fa e cessati nel 2011.
Dietro le medie si nasconde un Paese spaccato, con forti differenze territoriali e di genere. Guardando alle diverse regioni, ancora una volta è al Nord che si concentra circa la metà delle prestazioni, mentre nel Mezzogiorno la quota scende a un terzo. Nel 2011 è ancora ampia la distanza che divide donne e uomini: le pensionate percepiscono quasi 5 mila 800 euro in meno l’anno. Sul fronte età l’Istat fa notare come la stragrande maggioranza dei pensionati abbia più di 64 anni, tuttavia «una quota consistente», il 27,8%, ha un’età inferiore. In questi casi si parla soprattutto di rendite per infortunio e malattia professionale, così come di pensioni di invalidità, anche se non manca una quota riferita alla vecchiaia. Riguardo ai diversi tipi di assegni, l’Istat precisa come il gruppo più numeroso sia composto da titolari di pensioni di vecchiaia (11,6 mln); seguono i beneficiari di rendite da superstiti (4,5 mln) e d’invalidità civile (2,6 mln). Ancora meno sono i titolari di pensioni indennitarie, sociali e di guerra.
I sindacati dei pensionati suonano l’allarme. Tutti quanti (Cgil, Cisl, Uil, Ugl) chiedono di rivalutare subito le pensioni, adeguandole al costo della vita. Befera sul tema dei pignoramenti delle pensioni riconosce che «bisogna intervenire con nuove regole». La Cia-Confederazione italiana agricoltori descrive una situazione difficilissima nelle campagne, «con 7 pensionati su 10 vicini alla soglia di povertà», sulla stessa linea la Coldiretti. Invece la Cgia di Mestre calcola che, con un «importo medio mensile lordo per beneficiario di oltre 3.500 euro, gli ex dipendenti del settore del volo sono i pensionati Inps più ricchi d’Italia».
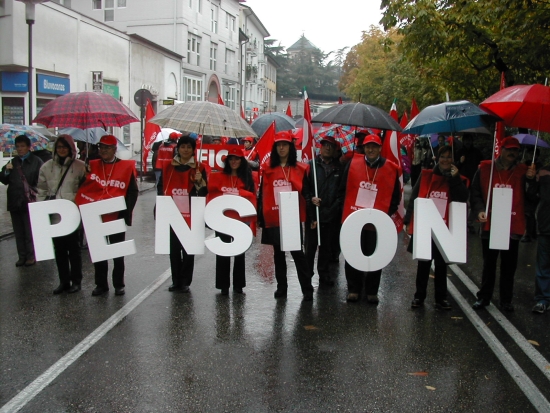
PENSIONI: NON PUO’ BASTARE CHIEDERNE LA RIVALUTAZIONE
Da:http://www.sassiland.com/notizie_matera/notizia.asp?id=22353&t=pensioni_non_puo_bastare_chiederne_la_rivalutazione
 Chiusura della stagione
17/04/2013
Nota della Consulta degli Anziani della DC-Libertas della Basilicata
BASILICATA“Se iI 13,3% dei pensionati riceve meno di 500 euro al mese e il 30,8% tra i 500 e i 1.000 euro, come riferisce oggi il Rapporto dell’Istat che, tradotto nell’ennesima statistica “alla Trilussa”, vale a dire al di là dei dati matematici, è la conferma che il potere di acquisto dei nostri pensionati è ancora più basso, la riduzione dei costi della politica e con essa di privilegi e benefici “esclusivi” di categorie sociali come di amministratori pubblici acquista un ulteriore significato da noi dove da tempo è in atto una campagna di stampa per l’abolizione da subito dei vitalizi ai consiglieri regionali”. Lo sostiene in una nota la Consulta degli Anziani della DC-Libertas della Basilicata, sottolineando che “i pensionati lucani percepiscono, in media, la metà di quelli lombardi ed hanno un reddito annuo tra i 13mila e i 13.500 euro con differenze sensibili tra categorie senza dimenticare le pensioni sociali e di invalidità che ammontano a poche centinaia di euro al mese. Di fatto oltre i tre quarti (76,9%) dei titolari di pensioni sociali percepiscono redditi di importo mensile inferiore ai 1.000 euro (il 39,1% non supera i 500 euro). La quota scende a meno della meta' tra i pensionati di invalidita', anche civile (47,4% e 40% rispettivamente) e a un terzo tra i titolari di pensioni di vecchiaia (33,4%) e i superstiti (37,1%). Tuttavia, ben il 26,6% dei titolari di pensioni di invalidita' civile non supera i 500 euro, a differenza delle altre tipologie per le quali la quota di coloro che percepiscono gli importi piu' bassi si attesta al 20,9% per le indennitarie, scende all'8,4% nel caso dei superstiti e al 5,3%, nel caso di pensioni di vecchiaia e invalidita'. C’è poi la conferma di una grave disparità perchè un pensionato del Sud percepisce meno di quello del Nord: 14.447 euro contro 17.088 euro. Le pensioni di vecchiaia pesano per il 71,6%E anche se le donne rappresentano la quota maggioritaria (il 52,9%), sono penalizzate rispetto agli uomini che percepiscono il 56,1% dei redditi pensionistici. L'importo medio dei trattamenti percepiti dalle donne, infatti, è pari al 70% circa di quello degli uomini (13.228 euro contro 19.022 euro). Oltre la metà delle donne (53,4%) riceve meno di mille euro al mese, a fronte di circa un terzo (33,6%) degli uomini.
Sono dati statistici che – a parere della Consulta Anziani DC – “fotografano” solo in parte il forte disagio di cittadini che oltre a sopravvivere facendo i salti mortali sui consumi alimentari, in grande maggioranza, sostengono figli disoccupati e persino sposati e nipoti agli studi universitari. Per questo a causa del grave stato di impoverimento non basta più limitarsi a chiedere la rivalutazione delle indennità pensionistiche. C’è bisogno di ridefinire misure e provvedimenti per cambiare le politiche sociali e trasformarle da assistenziali in tutela autentica di diritti delle persone. Purtroppo accade che in Basilicata i fondi regionali sono sprecati in mille rivoli caritatevoli e non raggiungono lo scopo principale”.
sabato 20 aprile 2013
Pensione anticipata
Da:https://www.inps.it/portale/default.aspx?sID=%3B0%3B6118%3B6196%3B6197%3B6213%3B5614%3B8040%3B&lastMenu=8040&iMenu=1&iNodo=8040&p4=2
Dal 1° gennaio 2012, i soggetti il cui primo accredito contributivo decorre dal 1° gennaio 1996 possono conseguire il diritto alla pensione anticipata al ricorrere di una delle seguenti condizioni:
CHE COS’E’
È una prestazione economica a domanda, erogata ai lavoratori dipendenti e autonomi iscritti all’assicurazione generale obbligatoria (AGO) ed alle forme sostitutive, esonerative ed integrative, la cui pensione è liquidata con il sistema di calcolo retributivo, misto o contributivo.
A CHI SPETTA
1) Soggetti in possesso di anzianità contributiva al 31 dicembre 1995
Dal 1° gennaio 2012, i soggetti con anzianità contributiva al 31 dicembre 1995, possono conseguire il diritto alla pensione anticipata se in possesso delle seguenti anzianità contributive:
| Decorrenza | Uomini | Donne |
|---|---|---|
| dal 1° gennaio 2012 al 31 dicembre 2012 | 42 anni e 1 mese | 41 anni e 1 mese |
| dal 1° gennaio 2013 al 31 dicembre 2013 | 42 anni e 5 mesi* | 41 anni e 5 mesi* |
| dal 1° gennaio 2014 al 31 dicembre 2015 | 42 anni e 6 mesi* | 41 anni e 6 mesi* |
| dal 1° gennaio 2016 | 42 anni e 6 mesi** | 41 anni e 6 mesi** |
*Requisito adeguato alla speranza di vita
**Requisito da adeguare alla speranza di vita
**Requisito da adeguare alla speranza di vita
Ai fini del raggiungimento del requisito contributivo è valutabile la contribuzione versata o accreditata a qualsiasi titolo, fermo restando il contestuale perfezionamento del requisito di 35 anni di contribuzione utile per il diritto alla pensione di anzianità disciplinata dalla previgente normativa.
Per i soggetti che accedono alla pensione anticipata ad un’età inferiore a 62 anni si applica, sulla quota di trattamento pensionistico relativa alle anzianità contributive maturate al 31 dicembre 2011, una riduzione pari ad un punto percentuale per ogni anno di anticipo nell’accesso alla pensione rispetto all’età di 62 anni; tale percentuale annua è elevata a due punti percentuali per ogni anno ulteriore di anticipo rispetto a due anni.
La predetta riduzione si applica sulla quota di trattamento pensionistico calcolata secondo il sistema retributivo. Pertanto, per coloro che hanno un’anzianità contributiva pari a 18 anni al 31 dicembre 1995, la riduzione si applica sulla quota di pensione relativa alle anzianità contributive maturate al 31 dicembre 2011; mentre, per coloro che hanno un’anzianità contributiva inferiore a 18 anni al 31 dicembre 1995, la cui pensione è liquidata nel sistema misto, la riduzione si applica sulla quota di pensione relativa alle anzianità contributive maturate al 31 dicembre 1995.
Tale riduzione percentuale dei trattamenti pensionistici non si applica a coloro che maturano il previsto requisito di anzianità contributiva entro il 31 dicembre 2017, a condizione che tale anzianità contributiva derivi esclusivamente da prestazione effettiva di lavoro, includendo tutta la contribuzione obbligatoria e da ricongiunzione, i periodi di astensione obbligatoria per maternità, per l’assolvimento degli obblighi di leva, per infortunio, per malattia e di cassa integrazione guadagni ordinaria. La contribuzione derivante da riscatto, invece, può essere considerata utile solo se connessa dall’origine con una effettiva attività lavorativa.
2) Soggetti con primo accredito contributivo a decorrere dal 1° gennaio 1996
Dal 1° gennaio 2012, i soggetti il cui primo accredito contributivo decorre dal 1° gennaio 1996 possono conseguire il diritto alla pensione anticipata al ricorrere di una delle seguenti condizioni:
a) secondo i seguenti requisiti contributivi:
| Decorrenza | Uomini | Donne |
| dal 1° gennaio 2012 al 31 dicembre 2012 | 42 anni e 1 mese | 41 anni e 1 mese |
| dal 1° gennaio 2013 al 31 dicembre 2013 | 42 anni e 5 mesi* | 41 anni e 5 mesi* |
| dal 1° gennaio 2014 al 31 dicembre 2015 | 42 anni e 6 mesi* | 41 anni e 6 mesi* |
| dal 1° gennaio 2016 | 42 anni e 6 mesi** | 41 anni e 6 mesi** |
*Requisito adeguato alla speranza di vita
**Requisito da adeguare alla speranza di vita
**Requisito da adeguare alla speranza di vita
Ai fini del perfezionamento del requisito contributivo è valutabile la contribuzione versata o accreditata a qualsiasi titolo - con esclusione di quella derivante dalla prosecuzione volontaria – mentre quella accreditata per periodi di lavoro precedenti il raggiungimento del 18° anno di età è moltiplicata per 1,5. Nei confronti dei lavoratori con primo accredito contributivo a decorrere dal 1° gennaio 1996 non opera la riduzione del trattamento pensionistico in caso di accesso alla pensione ad un’età anagrafica inferiore a 62 anni.
b) Al compimento di 63 anni, a condizione che risultino versati e accreditati almeno 20 anni di contribuzione “effettiva” e che l’ammontare della prima rata di pensione risulti non inferiore ad un importo soglia mensile pari a 2,8 volte l’importo mensile dell’assegno sociale.
Ai fini del computo dei 20 anni di contribuzione “ effettiva” è utile solo la contribuzione effettivamente versata (obbligatoria, volontaria, da riscatto), con esclusione di quella accreditata figurativamente a qualsiasi titolo.
Ai fini del computo dei 20 anni di contribuzione “ effettiva” è utile solo la contribuzione effettivamente versata (obbligatoria, volontaria, da riscatto), con esclusione di quella accreditata figurativamente a qualsiasi titolo.
LA DOMANDA
La domanda di pensione anticipata si presenta esclusivamente attraverso uno dei seguenti canali:
- web – la richiesta telematica dei servizi è accessibile direttamente dal cittadino tramite PIN attraverso il portale dell’Istituto (www.inps.it);
- telefono – chiamando il Contact Center integrato al numero 803164 gratuito da rete fissa o al numero 06164164 da rete mobile a pagamento secondo la tariffa del proprio gestore telefonico, abilitati ad acquisire le domande di prestazioni ed altri servizi per venire incontro alle esigenze di coloro che non dispongono delle necessarie capacità o possibilità di interazione con l’Inps per via telematica;
- enti di Patronato e intermediari autorizzati dall’Istituto, che mettono a disposizione dei cittadini i necessari servizi telematici.
QUANDO SPETTA
La pensione anticipata decorre dal primo giorno del mese successivo a quello di presentazione della domanda.
Ai fini del conseguimento della prestazione pensionistica è richiesta la cessazione del rapporto di lavoro dipendente. Non é, invece, richiesta la cessazione dell'attività svolta in qualità di lavoratore autonomo.
Ai fini del conseguimento della prestazione pensionistica è richiesta la cessazione del rapporto di lavoro dipendente. Non é, invece, richiesta la cessazione dell'attività svolta in qualità di lavoratore autonomo.
Iscriviti a:
Post (Atom)